Tři nejčastější mýty o kreditních kartách. Kolika z nich stále věříte?
Kreditní karta není strašák. Poznejte tři nejčastější mýty a zjistěte, jak je to doopravdy.
Kreditní karta patří mezi finanční produkty, které mají v Česku možná větší problém s pověstí než s realitou. Pro někoho představuje pohodlnou finanční rezervu a bezpečný způsob placení, pro jiného je synonymem dluhů a zbytečných poplatků.
Pravda je jako obvykle někde uprostřed. Kreditní karta sama o sobě není ani dobrá, ani špatná. Záleží pouze na tom, jak ji používáte. Kolem kreditek však stále koluje řada zažitých mýtů, které často odrazují i ty, kterým by mohla dobře posloužit.
Podívejme se na tři nejčastější:
1. Kreditka je převlečený dluh
Mnoho lidí se domnívá, že už samotné vlastnictví kreditní karty znamená zadlužení. Ve skutečnosti je ale kreditní karta především připravený úvěrový rámec (tzn. maximální částka, schválená k čerpání), který můžete využít, ale nemusíte.
Je to podobné jako s rezervním kolem v autě. Vozíte ho s sebou pro případ potřeby, nikoliv proto, že každý den počítáte s defektem.
Jak je to ve skutečnosti?
- O tom, zda se z ní stane dluh, rozhoduje její používání.
- Pokud kartu nevyužíváte, žádný dluh nevzniká.
- Může sloužit jako záloha pro nečekané výdaje.
Kreditní karta je úvěrový rámec, který lze využít podle potřeby. Je to možnost mít rezervu připravenou ve chvíli, kdy ji potřebujete.
2. Dobrý sluha, ale drahý pán
Toto rčení se s kreditkami spojuje velmi často. A není úplně nepravdivé, jen bývá vykládáno jednostranně.
Lidé se většinou soustředí na možné náklady, ale zapomínají na výhody, které může správně používaná kreditní karta přinášet.
Jak je to ve skutečnosti?
- Kreditní karta často odměňuje – za běžné nákupy můžete získat část peněz zpět formou cashbacku.
- Některé karty nabízejí i další bonusy nebo odměny.
- Pokud dlužnou částku splatíte v rámci bezúročného období, můžete využívat peníze z úvěrového rámce bez placení úroků.
Bezúročné období dává klientovi časový prostor pro splacení využitých prostředků bez úroků. Díky tomu může kreditní karta pomoci nejen při nečekaných výdajích, ale také při plánování běžných finančních potřeb a hospodaření s rodinným rozpočtem.
Správně používaná kreditní karta nemusí znamenat vyšší náklady. Naopak může přinášet výhody, které byste při běžném placení jinak nezískali.
3. Až dojdou peníze, nastupuje kreditka
Kreditní karta bývá často spojována s představou poslední záchrany před výplatou. Ve skutečnosti ji ale využívá řada lidí právě proto, že chtějí mít své finance pod kontrolou.
Nejde jen o půjčování peněz. Jde o komfort, bezpečnost a připravenost.
Jak je to ve skutečnosti?
- Kreditní karta může fungovat jako doplněk k vlastním financím.
- Umožňuje reagovat na nečekané výdaje bez nutnosti sahat okamžitě do úspor.
- Může pomoci překlenout období mezi větším výdajem a plánovaným příjmem.
Mnoho lidí dnes kreditní kartu využívá především jako bezpečnostní síť, kterou mají připravenou pro případ potřeby.
Chytrým využitím kreditní karty není financovat běžný život. Je to připravenost na situace, které nelze vždy předvídat.
Od teorie k praxi
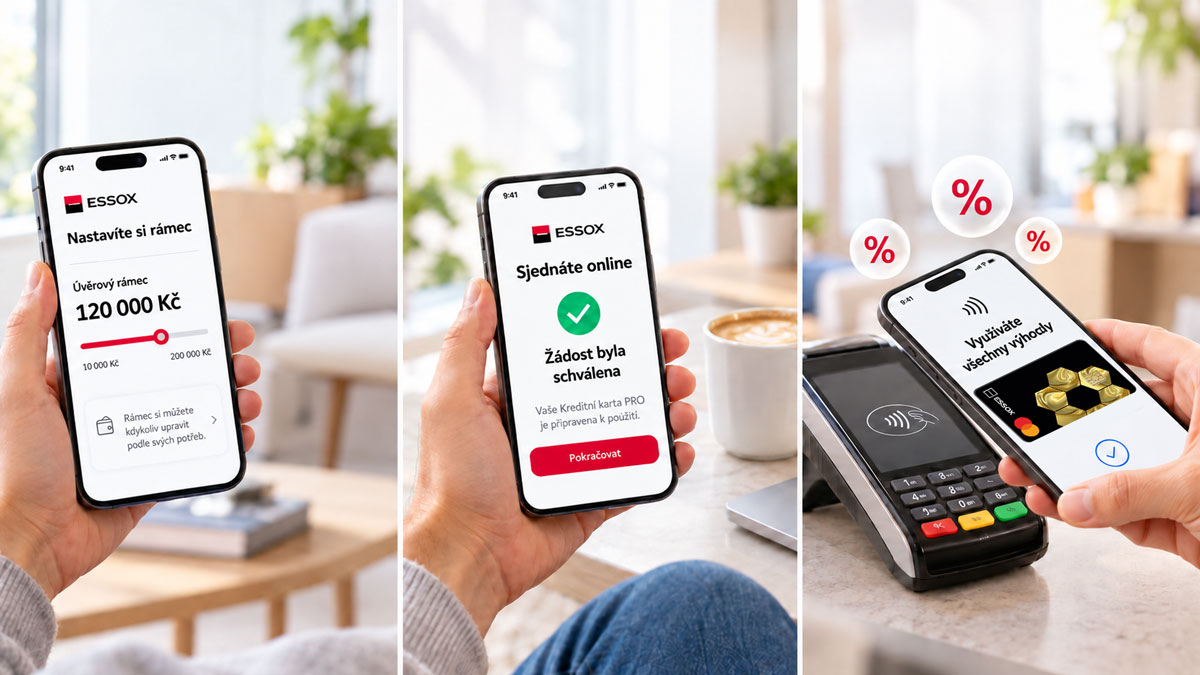
Jak ale poznat kreditní kartu, která skutečně pomáhá a není zdrojem zbytečných nákladů? Důležité je zaměřit se na její parametry, přehlednost a možnosti, které klientovi nabízí. Právě na těchto principech je postavena i kreditní karta PRO od nás, která nabízí zajímavé benefity:
- Až 1 500 Kč zpět z nákupů v kamenných prodejnách v prvních 5 měsících
- Stálá sleva na tankování
- Bezúročné období 45 dní pro platby v obchodech a na internetu
Žádost o kartu PRO vyplníte online během několika minut. Díky ověření přes Bank iD navíc nemusíte fotit ani nahrávat doklady totožnosti. Veškeré informace o kartě, podmínkách benefitů, reprezentativní příklad i možnost sjednání najdete na www.kreditnikartapro.cz.